Impugnación del plan de reestructuración presentado por el deudor, realizada por bancos de relación, con el principal argumento de incorrenta formación de clases. Impugnación rechazada, en un proceso que no admite recurso (contradicción previa) considerando que la formación de clases considerando si la deuda está o no garantizada por entidad aseguradora es un criterio aceptable.
Antecedentes
- 13/01/2026 el Juzgado acuerda admitir a trámite solicitud homologación judicial con contradicción previa del plan de reestructuración firmado en octubre 2025 ante notario.
- 9/02/2026 se admiten a trámite escritos de impugnación presentados por bancos de relación, impugnación a la que se adhirió posteriormente el ICO.
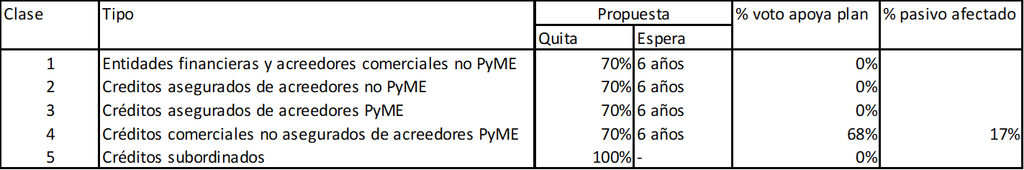
- Distribución en clases, propuestas y aprobaciones obtenidas:
Impugnación y decisión
La homologación fue rechazada por 6 bancos de relación por los siguientes motivos y decisión del Juzgado sobre los mismos:
Defectos de contenido
El plan tiene fecha 9 de octubre, pero las cifras del activo/pasivo es a fecha 31 de agosto. Las cifras deben ser a la fecha del plan de reestructuración.
En la pericial aportada se discuten la realidad y cuantía de algunos créditos.
Incorrecta comunicación del plan.
El Juzgado rechaza los motivos de impugnación, las fechas del plan y de las cifras son muy próximas, los créditos no variaron, el informe del Experto (con deber de diligencia, independencia e imparcialidad) verificó los créditos, y el plan fue comunicado con tiempo a los acreedores antes de su formalización.
Formacion de clases
Se formaron 5 clases para distribuir la deuda afectada, sólo una de ellas que representaba el 17% del total aprobó el plan de reestructuración, lo que fue suficiente al estar esta clase «in the money» según el informe de valoración de la empresa en funcionamiento elaborado por el Experto en la reestructuración designado.
Para las entidades impugnantes la formación de clases no es correcta, ya que se basa en la creación de clases diferentes en función de si la deuda está o no garantizada por entidad aseguradora de crédito.
El Juzgado rechaza el motivo de impugnación, y acepta los argumentos del deudor, en el sentido de que se justifica la separación de deuda garantizada, ya que el acreedor garantizado carece de incentivos para aceptar quitas o esperas y para que la deudora continúe con su actividad, y es razonable pensar que no desearan dedicar recursos a la negociación sino que ejecutarán inmediatamente los créditos garantizados.
Falta de viabilidad
Se rechaza este motivo, se entiende que se admite también el informe del Experto, y se considera que el plan ofrece una perspectiva razonable de garantizar la viabilidad de la empresa en el corto y medio plazo.
Comentarios
Lo más destacado en este proceso es la aceptación del criterio de formación de clases, considerando en diferentes clases la deuda que está o no garantizada por seguro de crédito. El resultado es la aprobación del plan con sólo una aprobación del 17% del crédito afectado.
La decisión no admite recurso, al ser solicitada la homologación judicial con contradicción previa.